
Dầu Brent vượt 104 USD/thùng, bão Isaias và căng thẳng Trung Đông tiếp tục đe dọa nguồn cung
Thị trường dầu mỏ thế giới khép lại tuần giao dịch với xu hướng tăng, khi nguy cơ gián đoạn nguồn cung tại Vịnh Mexico và những diễn biến phức tạp ở Trung Đông tiếp tục chi phối tâm lý nhà đầu tư. Dù tín hiệu đối thoại giữa Mỹ và Iran từng giúp giá dầu hạ nhiệt trong phiên, lo ngại về hoạt động khai thác và vận chuyển dầu vẫn đủ lớn để kéo giá tăng trở lại. Trong khi đó, Trung Quốc chuẩn bị nối lại xuất khẩu nhiên liệu, còn Mỹ công bố kế hoạch tiếp nhận dầu diesel từ Nga nhằm giảm sức ép lên thị trường nhiên liệu.
Brent vượt 104 USD/thùng khi nguồn cung tiếp tục chịu sức ép
Theo Reuters, trong phiên giao dịch ngày 9/10, giá dầu Brent tăng 44 cent/thùng, lên 104,72 USD/thùng; dầu WTI của Mỹ tăng 36 cent/thùng, lên 91,85 USD/thùng. Đà tăng diễn ra sau một tuần giao dịch biến động mạnh, khi thị trường liên tục điều chỉnh kỳ vọng trước các thông tin về xung đột Trung Đông, hoạt động vận chuyển qua eo biển Hormuz và ảnh hưởng của bão Isaias đối với sản lượng dầu Mỹ.
Trước đó, giá dầu từng giảm sau khi Tổng thống Mỹ Donald Trump phát tín hiệu các cuộc trao đổi với Iran có tiến triển và cho biết Mỹ chưa có kế hoạch tấn công Iran trước cuộc bầu cử giữa nhiệm kỳ. Tuy nhiên, thông tin ngoại giao chưa đủ để xóa bỏ những lo ngại về nguồn cung. Khi các cơ sở khai thác tại Vịnh Mexico tiếp tục đóng cửa để ứng phó với bão, thị trường nhanh chóng chuyển sự chú ý trở lại nguy cơ thiếu hụt dầu thô.
Một diễn biến đáng chú ý khác là Trung Quốc dự kiến nối lại xuất khẩu các sản phẩm dầu mỏ sau thời gian tạm dừng trong kỳ nghỉ Tuần lễ Vàng. Động thái này có thể giúp bổ sung nguồn cung xăng, diesel và nhiên liệu bay tại châu Á, nhưng mức độ tác động còn phụ thuộc vào tốc độ giao hàng và tình hình cung ứng tại các khu vực khác.
Bão Isaias đe dọa sản lượng dầu Mỹ, có thể làm gián đoạn nguồn cung kéo dài
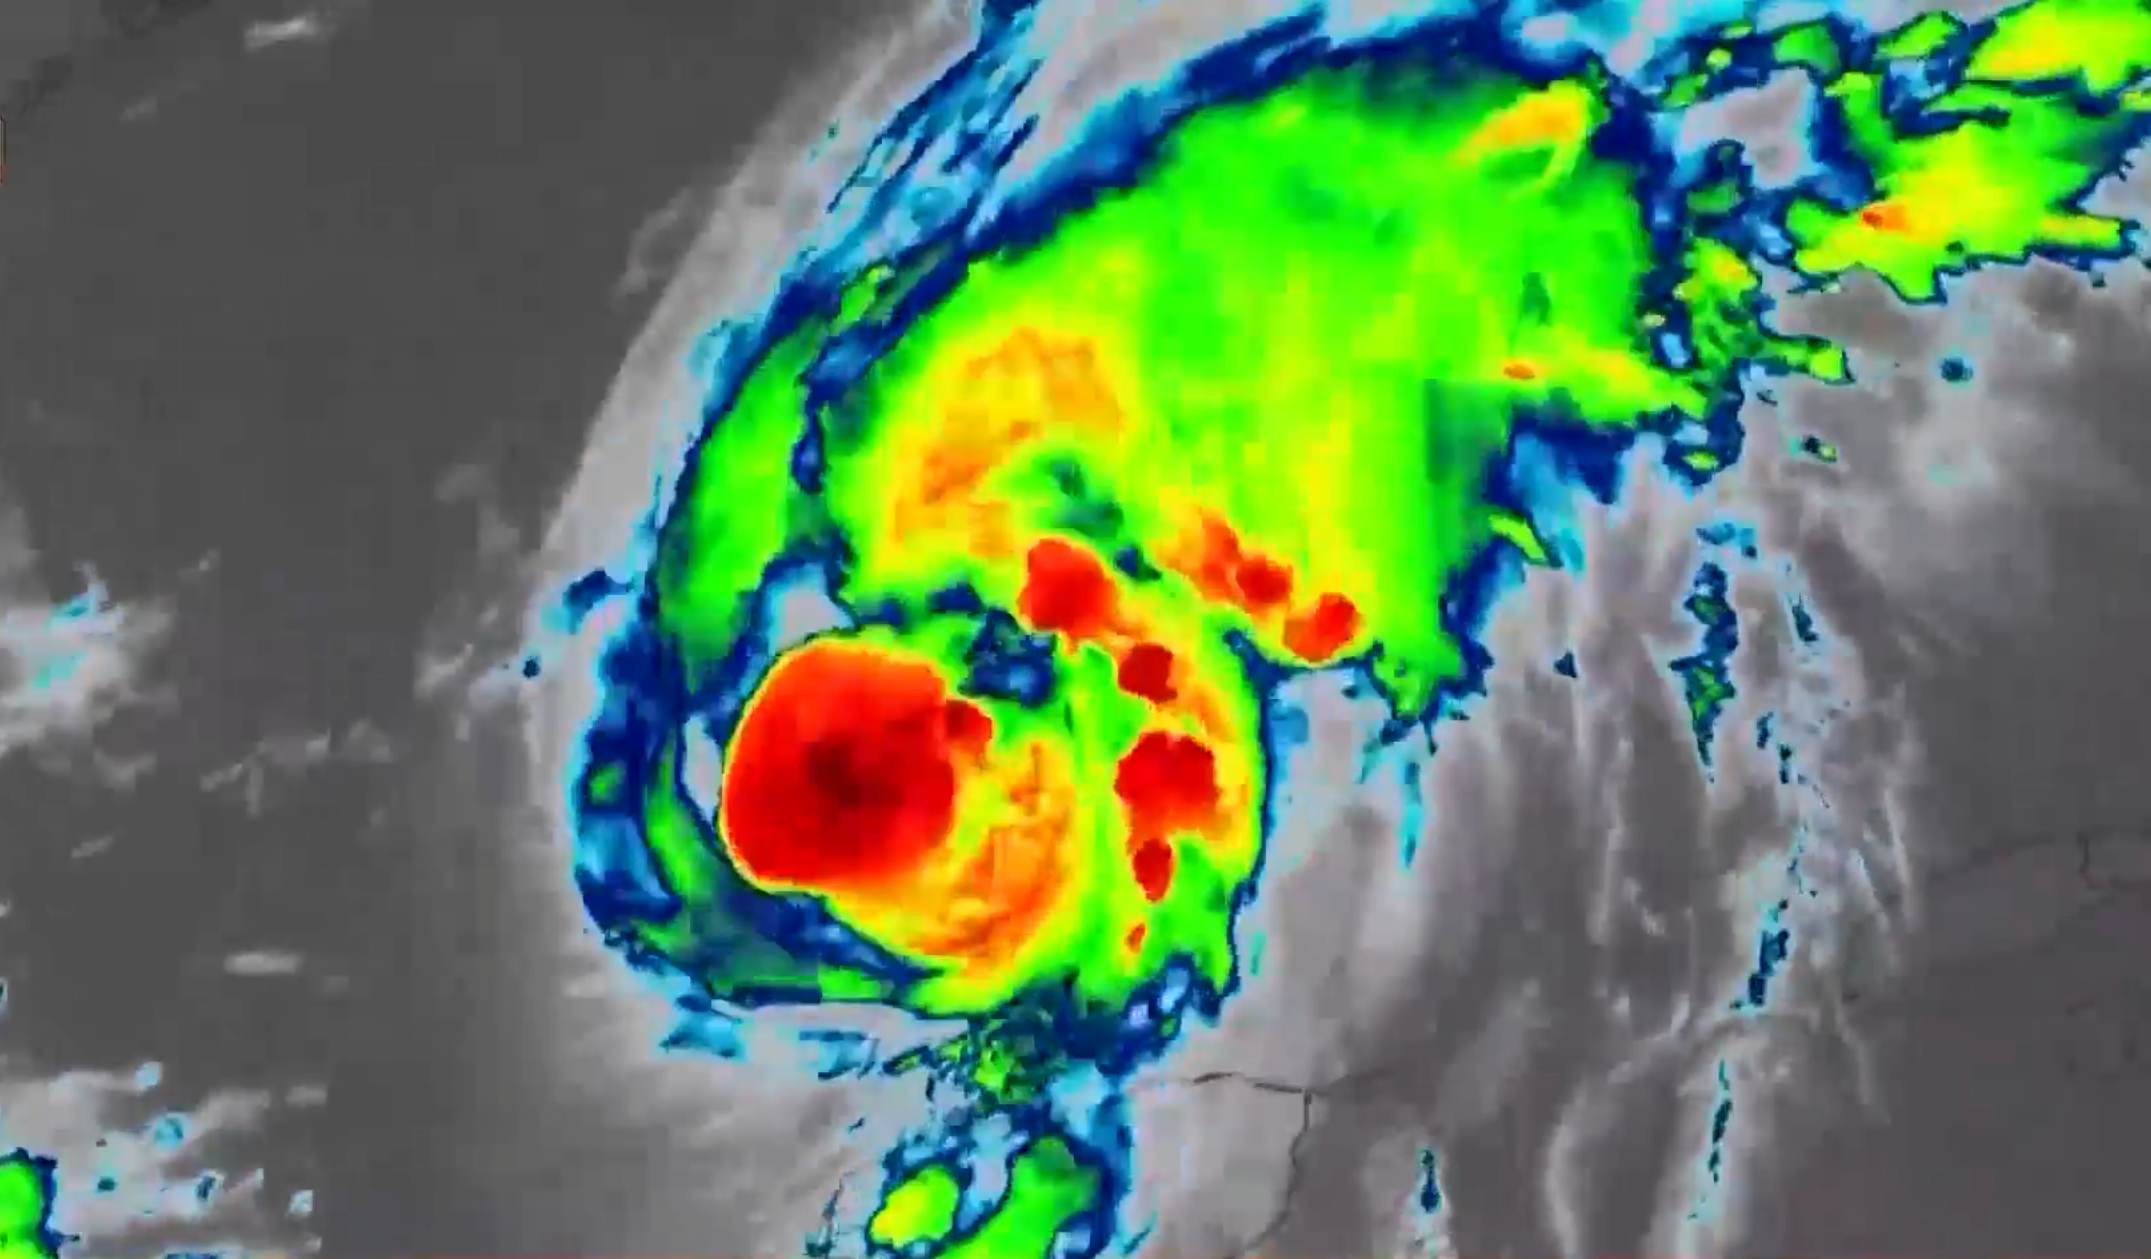
Bão Isaias tiếp tục là một trong những yếu tố hỗ trợ giá dầu quan trọng nhất trong ngắn hạn. Theo Reuters, các doanh nghiệp năng lượng đã tạm dừng hơn 70% sản lượng dầu ngoài khơi tại Vịnh Mexico của Mỹ, tương đương khoảng 1,3 triệu thùng/ngày, nhằm bảo đảm an toàn cho nhân sự và cơ sở khai thác.
Theo ước tính được công bố trước đó của Earth Science Associates, tổng lượng dầu có thể bị mất lũy kế trong toàn bộ thời gian bão ảnh hưởng lên tới khoảng 11,2 triệu thùng. Đây là sản lượng có thể không được khai thác trong suốt thời gian gián đoạn, không phải mức cắt giảm mỗi ngày.
Điều thị trường cần theo dõi không chỉ là cường độ của cơn bão mà còn là mức độ thiệt hại đối với các giàn khai thác, đường ống và cơ sở xử lý dầu khí. Nếu hoạt động chỉ tạm dừng để phòng ngừa và được khôi phục nhanh sau khi thời tiết ổn định, tác động tăng giá có thể giảm dần. Ngược lại, nếu bão gây hư hại hạ tầng hoặc kéo dài thời gian khởi động lại, nguồn cung dầu Mỹ sẽ tiếp tục chịu sức ép.
Trong bối cảnh nguồn cung Trung Đông vẫn tiềm ẩn rủi ro, việc mất sản lượng tại Mỹ khiến thị trường khó yên tâm về khả năng bù đắp nguồn hàng trong ngắn hạn.
Trung Quốc nối lại xuất khẩu nhiên liệu, Mỹ tìm nguồn bổ sung diesel
Theo Reuters ngày 9/10, Trung Quốc dự kiến nối lại xuất khẩu nhiên liệu trong tháng 10 sau thời gian tạm dừng ngắn. Tổng hạn ngạch xuất khẩu xăng, diesel và nhiên liệu bay được các nguồn trong ngành ước tính vào khoảng 3,7 triệu tấn, thấp hơn mức hơn 4 triệu tấn dự kiến trong tháng 9.
Việc nguồn hàng Trung Quốc quay trở lại có thể giúp giảm bớt tình trạng khan hiếm sản phẩm lọc dầu tại châu Á. Tuy nhiên, mức xuất khẩu được phê duyệt vẫn thấp hơn tháng trước, nên khó có thể xem đây là yếu tố đủ sức giải quyết toàn bộ tình trạng căng thẳng nguồn cung.
Một diễn biến khác liên quan đến diesel là thông báo của Tổng thống Donald Trump về thỏa thuận tiếp nhận hơn 300.000 tấn dầu diesel từ Nga để cung cấp cho Mỹ và thị trường toàn cầu. Theo Reuters, kế hoạch còn đề cập khả năng có thêm các lô hàng tiếp theo, tùy thuộc vào tình trạng sản xuất và năng lực cung ứng. Nếu được triển khai, lượng hàng này có thể hỗ trợ nguồn cung diesel trong ngắn hạn, nhưng tác động thực tế đến giá còn phụ thuộc thời điểm giao hàng và quy mô so với nhu cầu thị trường.
Trong khi đó, Cơ quan Năng lượng Quốc tế (IEA) đang thúc đẩy việc đưa lượng dầu dự trữ đã cam kết ra thị trường, ưu tiên diesel. Các biện pháp bổ sung nguồn cung này có thể hạn chế phần nào đà tăng, nhưng chưa đủ để loại bỏ rủi ro nếu hoạt động vận chuyển hoặc sản xuất tiếp tục bị gián đoạn.

Theo báo Dân trí, tính từ đầu tháng 9 đến kỳ điều hành ngày 8/10, xăng E5 RON92 đã tăng tổng cộng khoảng 5.220 đồng/lít sau sáu kỳ tăng liên tiếp; xăng E10 RON95-III tăng khoảng 4.980 đồng/lít. Diễn biến này cho thấy áp lực từ giá thành phẩm quốc tế đã truyền mạnh vào thị trường trong nước trong hơn một tháng qua.
Ở chiều ngược lại, giá diesel giảm trong kỳ điều hành gần nhất, phù hợp với diễn biến bình quân giá thành phẩm diesel trong giai đoạn tính giá. Điều này cũng nhấn mạnh rằng doanh nghiệp không nên sử dụng riêng giá Brent hoặc WTI để suy luận trực tiếp biến động của từng mặt hàng bán lẻ trong nước.
Một vấn đề khác được thị trường quan tâm là dư địa của Quỹ bình ổn giá xăng dầu. Theo Tuổi Trẻ ngày 9/10, việc giá xăng tăng liên tiếp đặt ra câu hỏi về khả năng tiếp tục sử dụng quỹ để hạn chế biến động giá trong những kỳ tới. Trong kỳ điều hành ngày 8/10, cơ quan quản lý trích lập 200 đồng/lít đối với diesel và không chi sử dụng quỹ cho các mặt hàng.
Nhận định thị trường
Đối với thị trường trong nước, giá xăng dầu hiện vẫn chịu ảnh hưởng từ kỳ điều hành ngày 8/10. Dù giá thành phẩm Singapore ngày 9/10 giảm so với ngày trước, cần theo dõi thêm các phiên tiếp theo để đánh giá liệu mức giảm có duy trì hay không. Giá bán lẻ kỳ tới còn phụ thuộc bình quân giá thành phẩm trong cả chu kỳ, tỷ giá và cơ chế điều hành; vì vậy chưa nên kết luận giá xăng trong nước chắc chắn giảm chỉ từ một ngày dữ liệu.
Với doanh nghiệp kinh doanh xăng dầu, hướng xử lý phù hợp là theo dõi riêng diễn biến giá thành phẩm xăng và diesel, kết hợp với chiết khấu thực tế, tốc độ bán hàng và lượng tồn kho. Không nên mua dồn chỉ vì giá dầu thô tăng, cũng không nên chủ quan trước một phiên giá thành phẩm giảm khi rủi ro nguồn cung toàn cầu vẫn chưa được giải quyết.